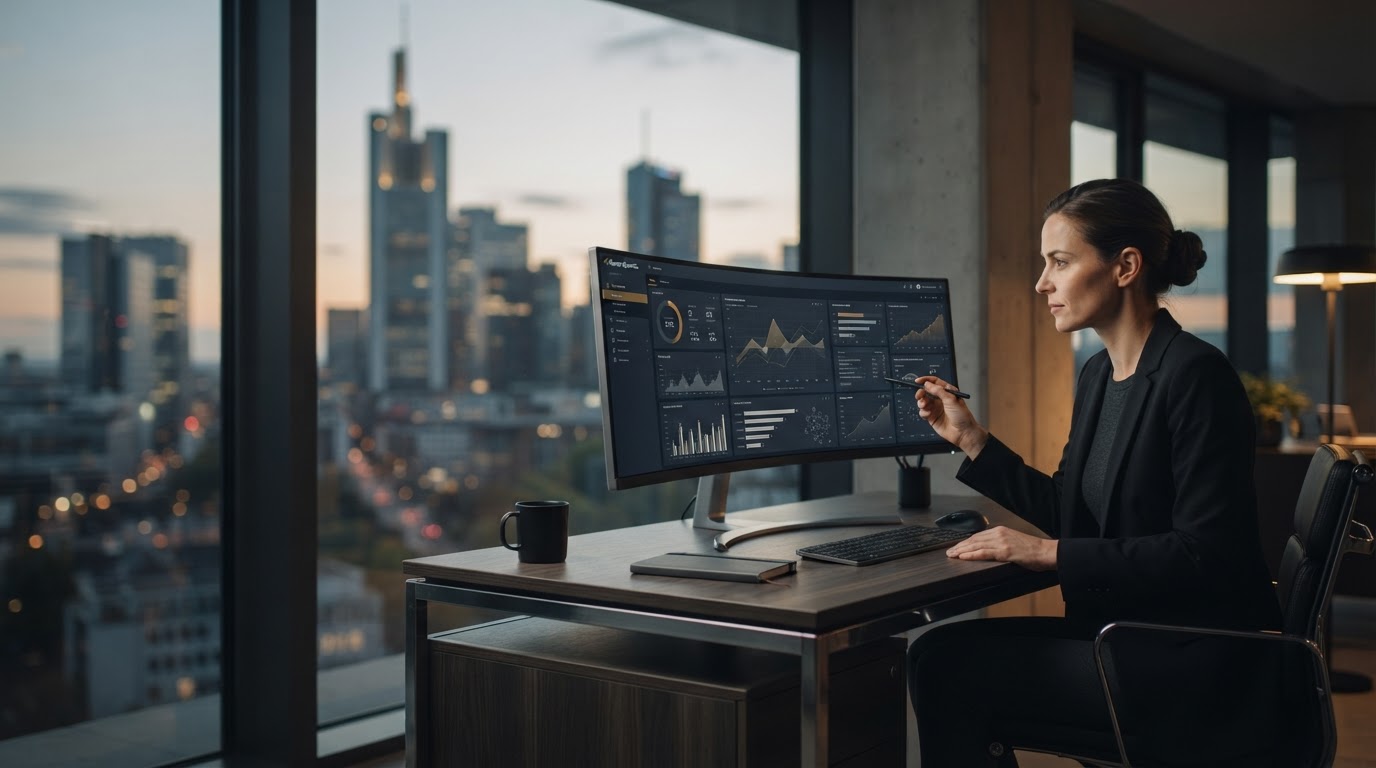
Raven Quantis datavisualisering av marknadsvolatilitet utjämnad av algoritmisk inträdestid
Algoritmisk DCA-motor

Smart inträdestid för systematiskt genomsnitt av dollarkostnader

Raven Quantis analyserar orderboksdjup, volatilitet och sentimentdata i realtid för att kalibrera varje DCA-exekvering, vilket minskar glidning och tar bort manuella gissningar från återkommande poster.

Diagrammet ovan representerar volatilitetskorridoren för en provtillgång under 90 dagar, med ingångsmarkörer placerade där modellen identifierade statistiskt gynnsamma förhållanden snarare än fasta intervall.
Köp med fast intervall ignorerar den information som redan finns på marknaden

Klassisk DCA körs på en kalender, inte på villkor. Den disciplinen skyddar mot känslomässiga beslut, men den köper också urskillningslöst in på kortsiktiga volatilitetstoppar som en grundläggande datamodell kan flagga i förväg.

  • Schemalagd blindhet: fasta intervall köper i samma takt under ett likviditetsgap som under en stabil orderbok.
  • Manuell trötthet: handlare som försöker tajma poster för hand introducerar inkonsekvens över sessioner och tidszoner.
  • Känslomässig överstyrning: diskretionära justeringar av ett DCA-schema är den vanligaste källan till avvikelser från en angiven strategi.
Volatilitetsgap — Manuell vs. Kalibrerad ingång
W1
W1
W2
W2
W3
W3
W4
W4
Manuell intervallinmatning Kalibrerad ingång (modell)

Hur systemet strukturerar varje utförandebeslut

01 / Smart Timing

Ingångsfönster är härledda, inte schemalagda

Istället för att köpa varje måndag klockan 09:00, utvärderar motorn ett rullande volatilitetsband och kortsiktig orderflödesobalans, och väljer sedan ett exekveringsfönster inom en definierad tolerans av ditt konfigurerade intervall.

Pris foder → Volatilitetsband → Inträdespoäng → Utförandefönster
02 / Riskreducering

Positionsstorleken anpassar sig till bekräftade förhållanden

Tilldelning per exekvering begränsas av en maximal avvikelse från ditt baslinjebelopp. Modellen kan inte översträckas till en enda post; den kan bara ändra timing och storlek inom de gränser som du ställt in i förväg.

Baslinjebelopp → Avvikelsetak → Begränsad tilldelning
03 / Automatiserad utförande

Orderväg utan manuell bekräftelse

När ett fönster och storlek har bestämts, görs beställningar via ditt anslutna utbyteskonto via API. Ingen uppdatering av instrumentpanelen eller manuellt klick krävs för att en schemalagd cykel ska slutföras.

Signalen bekräftad → Exchange API → Order loggas

Vad analysmotorn bearbetar och i vilken hastighet

Modellen förlitar sig inte på en enda indikator. Varje cykel kombinerar flera datalager, viktade enligt tillgångens senaste beteende, innan en ingångspoäng tas fram.

Orderbok djup

Obalans mellan bud/begäran över de översta nivåerna, provas kontinuerligt för att upptäcka kortsiktiga likviditetsförskjutningar.

Realiserad volatilitet

Rullande standardavvikelse över flera tidsramar, används för att dimensionera det acceptabla inträdesbandet.

Volymprofil

Handlade volymfördelning efter prisnivå, identifiera zoner med tidigare ackumulering eller avslag.

Sentimentsignal

Aggregerad riktningsbias från offentlig marknadskommentar, viktad som en sekundär, inte primär, input.

Finansiering & underlag

I tillämpliga fall spåras eviga finansieringsräntor och spot-futures för trängselsignaler.

Historisk neddragning

Tidigare neddragningsmönster för tillgångsklassen, används för att kalibrera hur aggressivt storleken kan ändras.

<400 ms median signal-till-beslut latens
24/7 kontinuerlig marknadsövervakning
6 viktade datalager per cykel

Två olika scheman, en konsekvent inträdeslogik

Högfrekventa handlare övervakar intradagslikviditet

För handlare som kör kortcykliska DCA-strategier, visar instrumentpanelen varje exekveringsfönster tillsammans med orderbokens villkor som utlöste det, vilket gör att en manuell åsidosättning kan loggas om en position redan finns någon annanstans.

Nästa fönster00:18:42

Långsiktiga portföljbyggare på månatliga cykler

För investerare som bidrar på månadsbasis, komprimerar systemet exekveringsfönstret runt det schemalagda datumet snarare än att överge kalendern helt och hållet, bibehåller bidragsdisciplinen intakt samtidigt som exponeringen för endagsspikar minskar.

CyklaMånadsvis · Dag 1–3

Byggd för systematisk utförande, inte förutsägelse

Raven Quantis förutspår inte prisriktningen. Motorns uppgift är smalare: identifiera, inom ett kort fönster, när förhållandena är billigare för en schemalagd ingång, och kör inom de gränser du konfigurerar.

Varje parameter – avvikelsetak, dataviktning, exekveringsfönster – förblir synliga och justerbara. Ingenting går som en stängd låda; poänglogiken bakom varje beslut finns tillgänglig i din kontologg.

Raven Quantis analysarbetsyta som visar kvantitativ dataövervakning

Distribuera ett algoritmiskt DCA-schema kalibrerat efter dina begränsningar

Börja med en skrivskyddad analys av din nuvarande tilldelningsplan innan du ansluter några exekveringsbehörigheter. Ingen handelsåtkomst krävs för att granska modellens ingångspoäng.

API-anslutningar använder omfångade, återkallbara behörigheter. Ångerrätt begärs aldrig.