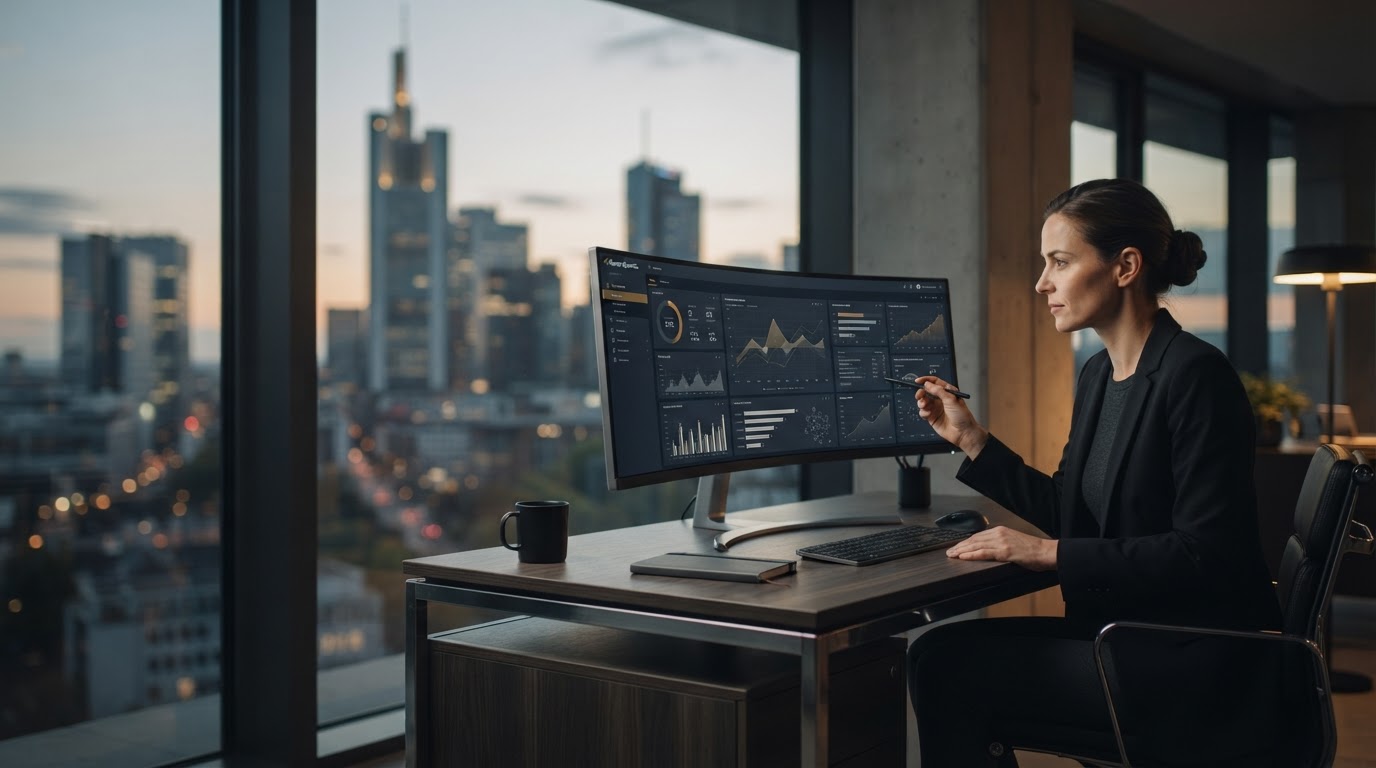
Vizualizarea datelor Raven Quantis a volatilității pieței netezită de sincronizarea algoritmică de intrare
Motor algoritmic DCA

Timp inteligent de intrare pentru o medie sistematică a costurilor în dolari

Raven Quantis analizează datele de profunzime, volatilitate și sentiment în registrul de comenzi în timp real pentru a calibra fiecare execuție DCA, reducând derapajul și eliminând presupunerile manuale din intrările recurente.

Graficul de mai sus reprezintă coridorul de volatilitate al unui eșantion de activ pe o perioadă de 90 de zile, cu markeri de intrare plasați acolo unde modelul a identificat condiții favorabile statistic mai degrabă decât intervale fixe.
Cumpărarea cu interval fix ignoră informațiile deja disponibile pe piață

DCA clasic se execută pe calendar, nu în condiții. Această disciplină protejează împotriva deciziilor emoționale, dar, de asemenea, cumpără fără discernământ piroanele de volatilitate pe termen scurt pe care un model de date de bază le poate semnala în avans.

  • Orbire programată: intervale fixe cumpără la aceeași rată în timpul unui decalaj de lichiditate ca și în timpul unui carnet de ordine stabil.
  • Oboseala manuala: comercianții care încearcă să cronometreze manual introduc inconsecvență între sesiuni și fusuri orare.
  • Depășirea emoțională: ajustările discreționare ale unui program DCA sunt cea mai comună sursă de abatere de la o strategie declarată.
Decalaj de volatilitate - intrare manuală vs. calibrată
W1
W1
W2
W2
W3
W3
W4
W4
Introducere manuală a intervalului Intrare calibrată (model)

Cum structurează sistemul fiecare decizie de execuție

01 / Timing inteligent

Ferestrele de intrare sunt derivate, nu programate

În loc să cumpere în fiecare luni la ora 09:00, motorul evaluează o bandă de volatilitate continuă și un dezechilibru al fluxului de ordine pe termen scurt, apoi selectează o fereastră de execuție într-o toleranță definită a intervalului configurat.

Feed de prețuri → Banda de volatilitate → Scorul de intrare → Fereastra de execuție
02 / Atenuarea riscurilor

Dimensiunea poziției se adaptează la condițiile confirmate

Alocarea pe execuție este delimitată de o abatere maximă de la suma de referință. Modelul nu se poate supraextinde într-o singură intrare; poate schimba sincronizarea și dimensionarea numai în limitele stabilite în prealabil.

Suma de referință → Cap de abatere → Alocare limitată
03 / Execuție automată

Comenzile rutează fără confirmare manuală

Odată ce o fereastră și dimensiunea sunt determinate, comenzile sunt plasate prin contul dvs. de schimb conectat prin API. Nu este necesară reîmprospătarea tabloului de bord sau clic manual pentru finalizarea unui ciclu programat.

Semnal confirmat → Exchange API → Comanda înregistrată

Ce procesează motorul de analiză și cu ce viteză

Modelul nu se bazează pe un singur indicator. Fiecare ciclu combină mai multe straturi de date, ponderate în funcție de comportamentul recent al activului, înainte ca un scor de intrare să fie produs.

Adâncimea cărții de comandă

Dezechilibru licitație/cerere la nivelurile superioare, eșantionat continuu pentru a detecta schimbările de lichiditate pe termen scurt.

Volatilitate realizată

Abaterea standard continuă în mai multe intervale de timp, utilizată pentru a mări banda de intrare acceptabilă.

Profil de volum

Distribuția volumului tranzacționat pe nivel de preț, identificând zonele de acumulare anterioară sau de respingere.

Semnal de sentiment

Prejudecăți direcționale agregate din comentariile pieței publice, ponderate ca intrare secundară, nu primară.

Finanțare și bază

Acolo unde este cazul, ratele de finanțare perpetuă și baza futures spot sunt urmărite pentru semnalele de aglomerație.

Retragere istorică

Modele de reducere anterioare pentru clasa de active, utilizate pentru a calibra cât de agresiv se poate schimba dimensiunea.

<400 ms latența mediană a semnalului la decizie
24/7 monitorizarea continuă a pieței
6 straturi de date ponderate pe ciclu

Două programe diferite, o singură logică de intrare consecventă

Comercianții de înaltă frecvență care monitorizează lichiditatea intraday

Pentru comercianții care rulează strategii DCA cu ciclu scurt, tabloul de bord afișează fiecare fereastră de execuție alături de condițiile din registrul de ordine care au declanșat-o, permițând înregistrarea unei înlocuiri manuale dacă o poziție există deja în altă parte.

Următoarea fereastră00:18:42

Constructori de portofoliu pe termen lung pe cicluri lunare

Pentru investitorii care contribuie lunar, sistemul comprimă fereastra de execuție în jurul datei programate, mai degrabă decât să abandoneze în întregime calendarul, păstrând intactă disciplina contribuției, reducând în același timp expunerea la vârfurile de o singură zi.

CicluLunar · Zilele 1–3

Construit pentru execuție sistematică, nu pentru predicție

Raven Quantis nu prognozează direcția prețului. Sarcina motorului este mai restrânsă: identificați, într-o fereastră scurtă, când condițiile sunt mai puțin costisitoare pentru o intrare programată și executați în limitele pe care le configurați.

Fiecare parametru — limite de abatere, ponderare a datelor, ferestre de execuție — rămâne vizibil și reglabil. Nimic nu rulează ca o cutie închisă; logica de punctare din spatele fiecărei decizii este disponibilă în jurnalul contului dvs.

Spațiu de lucru de analiză Raven Quantis care arată monitorizarea datelor cantitative

Implementați un program DCA algoritmic calibrat la constrângerile dvs

Începeți cu o analiză numai în citire a planului de alocare curent înainte de a conecta orice permisiuni de execuție. Nu este necesar niciun acces de tranzacționare pentru a revizui scorul de intrare al modelului.

Conexiunile API folosesc permisiuni revocabile. Drepturile de retragere nu sunt niciodată solicitate.