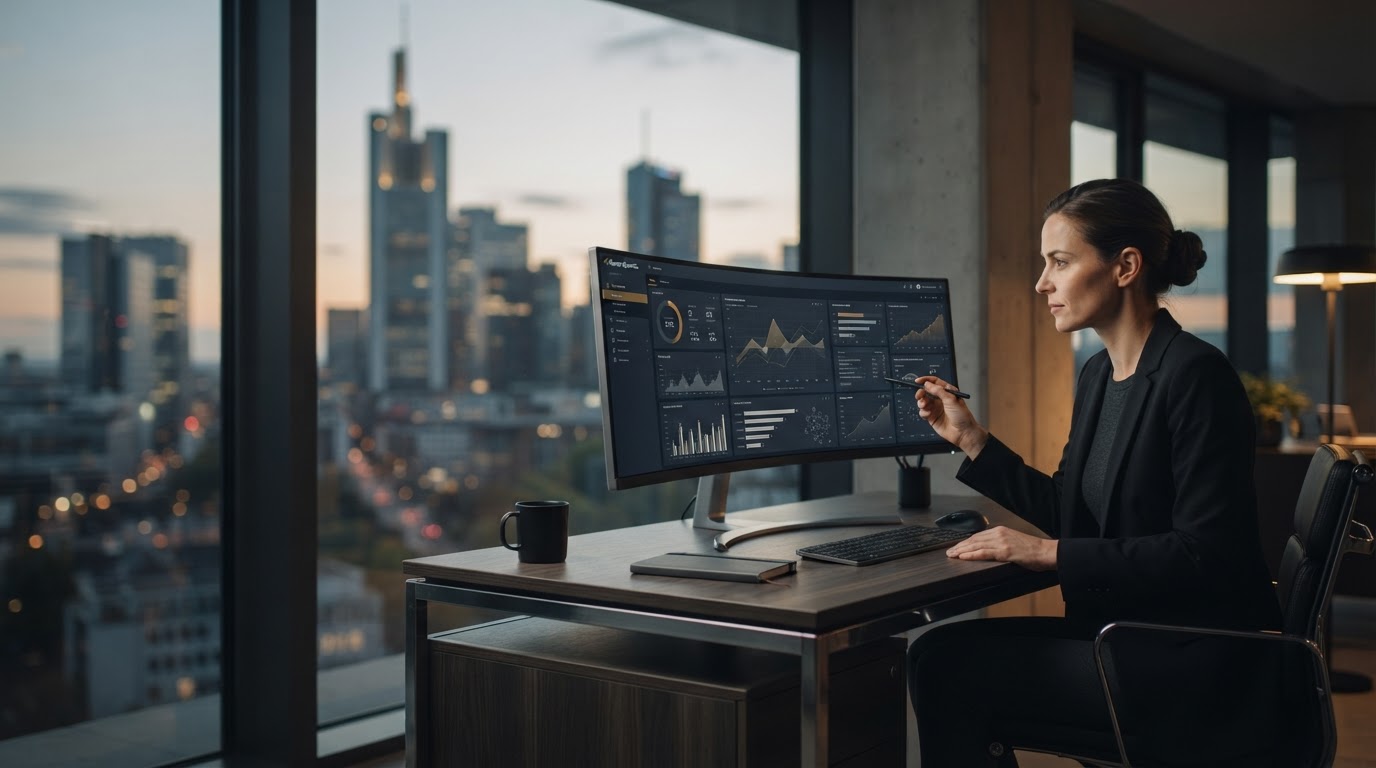
Visualización de datos Raven Quantis de la volatilidad del mercado suavizada por el tiempo de entrada algorítmico
Motor DCA algorítmico

Momento de entrada inteligente para un promedio sistemático de costos en dólares

Raven Quantis analiza la profundidad del libro de órdenes, la volatilidad y los datos de sentimiento en tiempo real para calibrar cada ejecución de DCA, reduciendo el deslizamiento y eliminando conjeturas manuales de las entradas recurrentes.

El gráfico anterior representa el corredor de volatilidad de un activo de muestra durante 90 días, con marcadores de entrada colocados donde el modelo identificó condiciones estadísticamente favorables en lugar de intervalos fijos.
La compra a intervalos fijos ignora la información que ya está disponible en el mercado.

El DCA clásico se ejecuta según un calendario, no según condiciones. Esa disciplina protege contra decisiones emocionales, pero también compra indiscriminadamente picos de volatilidad a corto plazo que un modelo de datos básico puede detectar de antemano.

  • Ceguera programada: Los intervalos fijos compran al mismo ritmo durante un déficit de liquidez que durante una cartera de órdenes estable.
  • Fatiga manual: Los operadores que intentan cronometrar las entradas manualmente introducen inconsistencia entre sesiones y zonas horarias.
  • Anulación emocional: Los ajustes discrecionales a un cronograma DCA son la fuente más común de desviación de una estrategia establecida.
Brecha de volatilidad: entrada manual frente a entrada calibrada
W1
W1
W2
W2
W3
W3
W4
W4
Entrada de intervalo manual Entrada calibrada (modelo)

Cómo estructura el sistema cada decisión de ejecución

01 / Sincronización inteligente

Las ventanas de entrada son derivadas, no programadas

En lugar de comprar todos los lunes a las 09:00, el motor evalúa una banda de volatilidad móvil y un desequilibrio en el flujo de órdenes a corto plazo, luego selecciona una ventana de ejecución dentro de una tolerancia definida de su intervalo configurado.

Alimentación de precios → Banda de volatilidad → Puntuación de entrada → Ventana de ejecución
02 / Mitigación de Riesgos

El tamaño de la posición se adapta a las condiciones confirmadas.

La asignación por ejecución está limitada por una desviación máxima de su monto base. El modelo no puede extenderse demasiado a una sola entrada; sólo puede cambiar el tiempo y el tamaño dentro de los límites que usted establezca de antemano.

Monto base → Límite de desviación → Asignación acotada
03 / Ejecución Automatizada

Ruta de pedidos sin confirmación manual

Una vez que se determina la ventana y el tamaño, los pedidos se realizan a través de su cuenta de intercambio conectada a través de API. No es necesario actualizar el panel ni hacer clic manualmente para completar un ciclo programado.

Señal confirmada → API de intercambio → Orden registrada

Qué procesa el motor de análisis y a qué velocidad

El modelo no se basa en un único indicador. Cada ciclo combina varias capas de datos, ponderados según el comportamiento reciente del activo, antes de generar una puntuación de entrada.

Profundidad del libro de pedidos

Desequilibrio entre oferta y demanda en los niveles superiores, muestreado continuamente para detectar cambios de liquidez a corto plazo.

Volatilidad realizada

Desviación estándar móvil en múltiples períodos de tiempo, utilizada para dimensionar la banda de entrada aceptable.

Perfil de volumen

Distribución del volumen negociado por nivel de precios, identificando zonas de acumulación o rechazo previo.

señal de sentimiento

Sesgo direccional agregado de los comentarios públicos del mercado, ponderado como un insumo secundario, no primario.

Financiamiento y base

Cuando corresponde, se rastrean las tasas de financiación perpetua y la base de futuros al contado para detectar señales de aglomeración.

Reducción histórica

Patrones de caída anteriores para la clase de activos, utilizados para calibrar cuán agresivamente puede cambiar el tamaño.

<400 ms latencia media de señal a decisión
24/7 seguimiento continuo del mercado
6 capas de datos ponderados por ciclo

Dos horarios diferentes, una lógica de entrada consistente

Operadores de alta frecuencia que monitorean la liquidez intradía

Para los operadores que ejecutan estrategias DCA de ciclo corto, el panel muestra cada ventana de ejecución junto con las condiciones del libro de órdenes que la activaron, lo que permite registrar una anulación manual si ya existe una posición en otro lugar.

siguiente ventana00:18:42

Constructores de carteras a largo plazo en ciclos mensuales

Para los inversores que aportan mensualmente, el sistema comprime la ventana de ejecución alrededor de la fecha programada en lugar de abandonar el calendario por completo, manteniendo intacta la disciplina de contribución y reduciendo la exposición a picos de un solo día.

cicloMensual · Día 1–3

Creado para la ejecución sistemática, no para la predicción

Raven Quantis no pronostica la dirección del precio. La tarea del motor es más específica: identificar, en un breve período, cuándo las condiciones son menos costosas para una entrada programada y ejecutarla dentro de los límites que usted configure.

Cada parámetro (límites de desviación, ponderación de datos, ventanas de ejecución) permanece visible y ajustable. Nada funciona como una caja cerrada; La lógica de puntuación detrás de cada decisión está disponible en el registro de su cuenta.

Espacio de trabajo de análisis Raven Quantis que muestra el monitoreo de datos cuantitativos

Implemente un cronograma DCA algorítmico calibrado según sus limitaciones

Comience con un análisis de solo lectura de su plan de asignación actual antes de conectar cualquier permiso de ejecución. No se requiere acceso comercial para revisar la puntuación de entrada del modelo.

Las conexiones API utilizan permisos revocables y con alcance. Nunca se solicitan derechos de retiro.